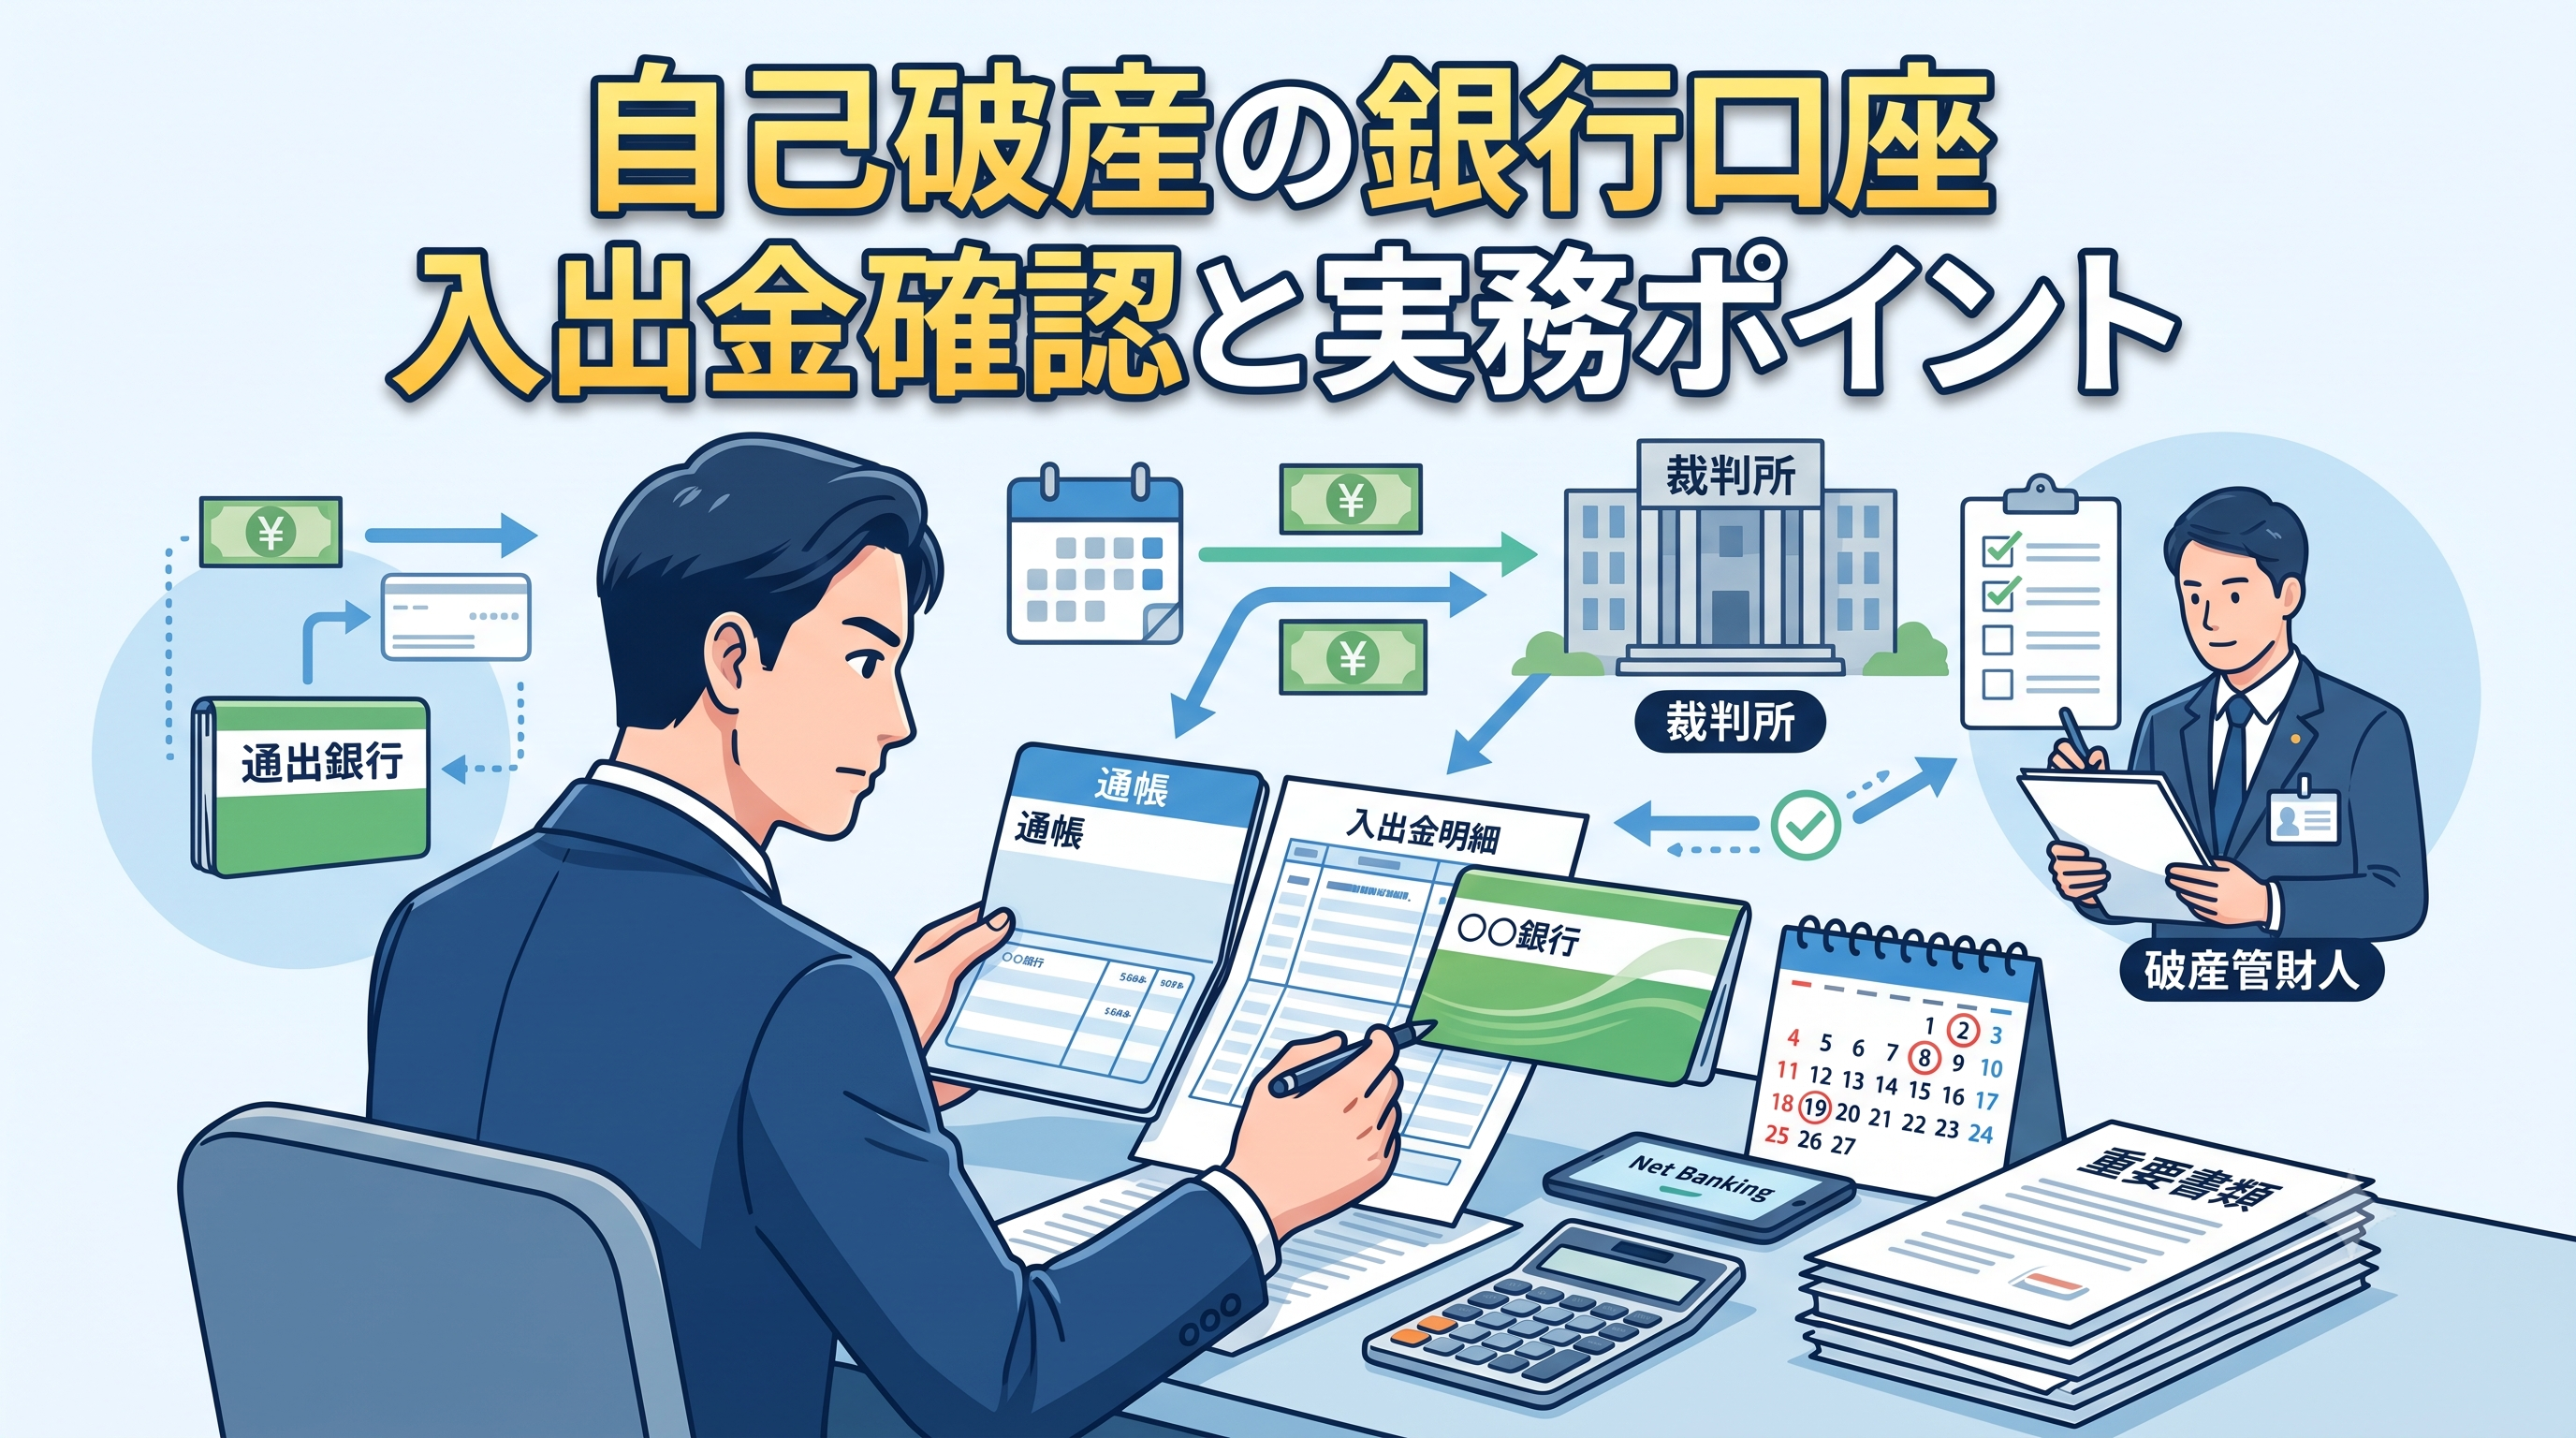
自己破産事件では、依頼者の通帳や入出金明細をどこまで、どの期間分確認すればよいか、実務上迷う場面が少なくありません。同時廃止と管財事件で提出資料の位置づけが異なることや、口座凍結の時期、偏頗弁済の有無をどう確認するかなど、押さえるべき観点は多岐にわたります。この記事では、入出金確認が行われる趣旨から、裁判所・管財人が着目する主な観点、資料収集の実務的な流れ、依頼者への説明の際に留意したいポイントまでを整理して解説します。
自己破産手続きにおける入出金確認の位置づけ
自己破産手続きでは、申立人にどの程度の資産があり、日々の収支がどのような状況にあるかを客観的な資料によって確認することが求められます。これは、破産法が定める財産開示・調査の枠組みの中で、裁判所や管財人が申立人の資力や生活実態を把握するために必要とされているためです。
口座の入出金明細は、家計簿や本人の説明だけでは把握しきれない資金の動きを裏付ける客観的資料として位置づけられています。給与の入金、生活費の支出、借入先への返済など、一定期間の取引履歴を通覧することで、申立時の状況をより正確に確認できるとされています。
同時廃止事件と管財事件とでは、入出金明細を含む資料の位置づけに違いがあるといわれます。同時廃止事件では、めぼしい財産がなく免責不許可事由の疑いも大きくないと判断される場合に選択される簡易な手続きであるため、提出資料の範囲は比較的限定的に扱われる傾向があるとされます。
これに対し管財事件では、破産管財人が選任され、財産や収支の実態をより詳細に調査する立場に立つことから、通帳の写しや入出金明細についても、より広い期間・範囲での提出が求められる場合があるとされています。
入出金確認は、財産調査の一環であると同時に、免責調査の資料としても位置づけられている点に留意が必要です。免責調査の観点からは、特定の債権者にのみ優先的に返済していないか、財産を意図的に隠したり処分したりしていないかといった点が、入出金の履歴を通じて確認される場合があります。
裁判所・管財人が入出金明細で着目する主な観点
入出金明細を確認する際、裁判所や管財人はまず一定期間の取引履歴全体を通じて、資産がどのように推移してきたかを把握しようとします。単発の入出金額だけでなく、時系列での資金の増減を追うことで、申立時点の財産状況が実態と整合しているかを確認する趣旨があります。
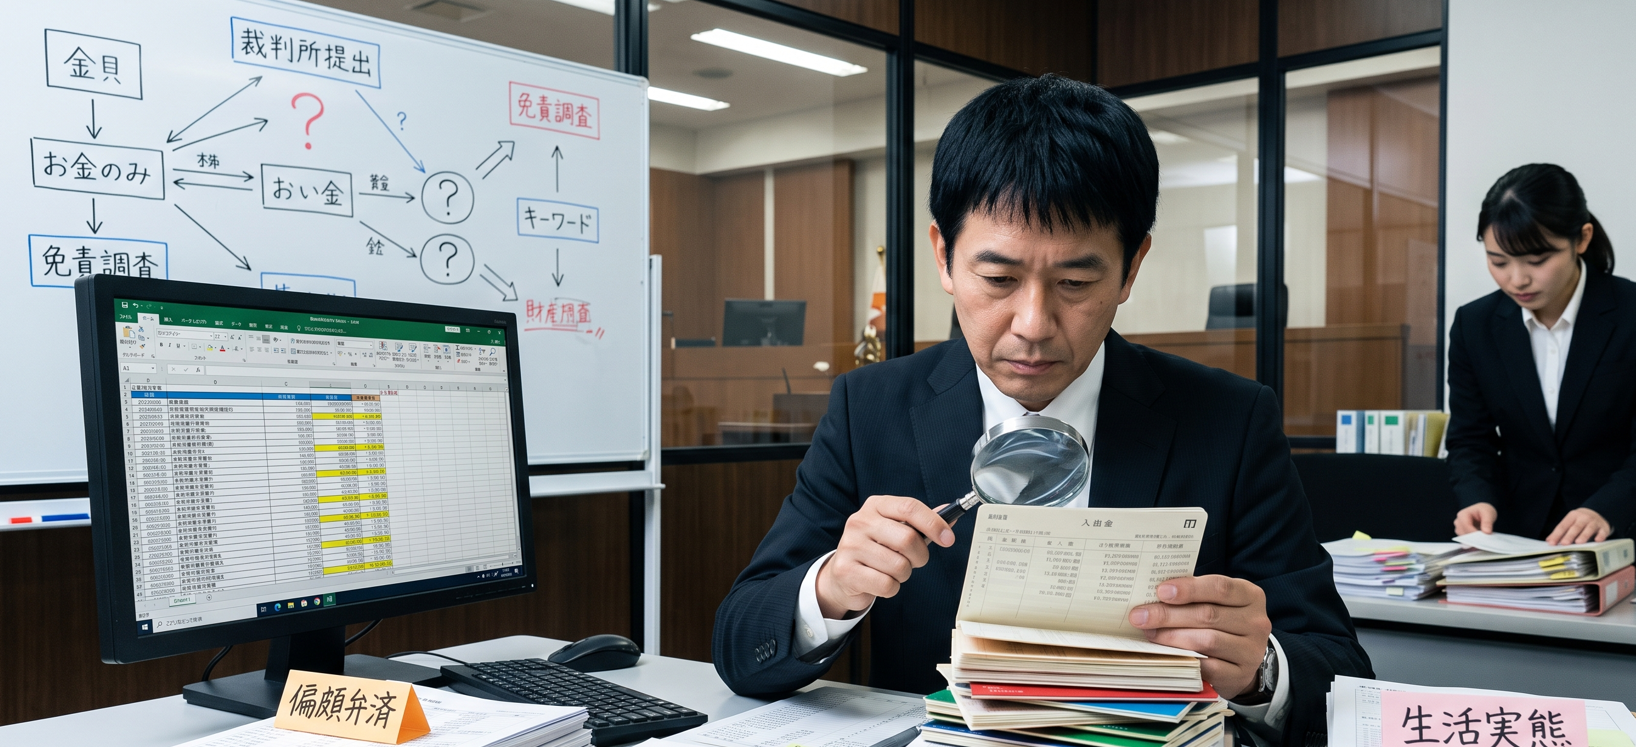
特に注目されやすいのが、特定の債権者にのみ弁済を行う偏頗弁済の有無です。申立て前の一定期間に、他の債権者を害する形で一部の債権者へ優先的に返済していないかは、免責や配当の公平性に関わるため確認対象となりやすい点です。
また、不動産や自動車、有価証券などの財産処分に伴う入金、あるいは家族や知人名義口座への資金移動といった不自然な動きも、確認の対象になりうるとされています。財産を意図的に減少させていないかという観点から、こうした資金移動の経緯や理由が問われる場合があります。
さらに、入出金明細は生活状況や収入状況を裏付ける資料としての役割も担います。給与の振込状況、生活費の支出パターン、公共料金や家賃の引落し状況などを通じて、申立書に記載された収支状況が実際の生活実態と乖離していないかが確認されることがあります。
こうした観点はいずれも、申立人の財産・収支の全体像を裏付ける情報として位置づけられており、明細の一部分だけを切り取って評価されるものではない点に留意が必要です。
提出対象となる通帳・明細の範囲と準備実務
提出対象となる口座の洗い出しは、依頼者の生活実態に沿って整理していくのが実務上の基本的な進め方です。給与振込口座はもちろん、公共料金や家賃・ローンの引落口座、クレジットカードの決済口座など、資金の出入りが生じる口座は幅広く対象となり得ます。
普段あまり使っていない口座や、家族名義との共同利用が疑われる口座についても、依頼者から聞き取りを行い漏れなく確認しておくことが望ましいとされています。使用していない休眠口座であっても、残高の有無や最終取引日を確認しておくと、後の説明がしやすくなります。
通帳原本がない場合の対応
通帳を紛失している場合や、そもそも通帳レス口座(インターネット専用口座など)を利用している場合は、金融機関の窓口やコールセンターを通じて入出金明細の発行を依頼する流れが一般的です。発行までに一定の日数がかかることもあるため、早めに依頼者へ手続きの案内をしておくと準備がスムーズになります。
明細の発行には本人確認書類や手数料が必要となる場合があり、金融機関ごとに手続きが異なる点にも留意が必要です。窓口対応が必要なケースでは依頼者本人による来店が求められることもあるため、事前にどのような書類が必要かを確認しておくと二度手間を避けやすくなります。
提出期間(遡及期間)の考え方については、事案の内容や運用によって異なり得るため、一律の基準として断定できるものではありません。一般的には、直近の一定期間分の明細を確認することが多いとされていますが、資金移動の状況によってはより長期間の資料確認が必要となる場合もあります。
口座凍結の実務上の留意点
自己破産の準備を進める中で、依頼者名義の口座が金融機関側の判断で利用停止となる場合があります。これは破産手続きそのものの効果というより、金融機関が独自の基準に基づいて講じる対応として説明されることが一般的です。
特に、依頼を受けた弁護士から金融機関に受任通知を送付した場合、当該金融機関に借入がある口座については、通知の到達を契機に入出金が制限される取扱いがみられます。これは、債権回収と弁済の調整を図る目的で行われる実務上の対応と理解されています。
他方で、借入のない口座(給与振込のみに利用している口座など)については、必ずしも同時に凍結されるとは限らず、金融機関ごとに運用が異なる点に留意が必要です。凍結の時期や解除の見通しについては、金融機関の内部手続きや破産手続きの進行状況によって差が生じるため、事前に一律の期間を見込むことは難しい面があります。
口座凍結が生じると、依頼者の当面の生活資金の確保が課題となる場合があります。給与や年金の受取口座が凍結対象となる可能性がある場合には、あらかじめ振込先の変更や別口座の確保について依頼者に検討してもらうなど、生活への影響を見据えた準備を促すことが望ましいと考えられます。
公共料金や家賃の引落口座が凍結されると支払いの遅延が生じるおそれがあるため、引落先の見直しについても早めに依頼者と共有しておくことが実務上のポイントとなります。
依頼者からの資料収集・説明を円滑に進めるための実務ポイント
依頼者に資料収集を依頼する際は、なぜ入出金明細が必要になるのかという趣旨を先に伝えておくと、後の確認作業がスムーズになりやすいといえます。単に「提出してください」と伝えるだけでは、依頼者が資料の重要性を理解しないまま一部を省略してしまうこともあります。
特に、取引履歴の開示範囲や提出理由を曖昧にしたまま進めると、依頼者が不信感を抱いたり、必要な資料を後回しにしてしまったりする原因になりかねません。収集した明細を確認する過程で、使途が判然としない入出金が見つかることも珍しくありません。こうした場合は、依頼者本人に記憶を確認してもらい、可能な範囲で領収書やメッセージのやり取りなど裏付けとなる資料を探してもらうことが一つの方法です。
確認した内容や依頼者からの説明は、後日の照会に備えて簡潔にメモや記録として残しておくと、管財人等からの問い合わせがあった際にも経緯を振り返りやすくなります。
書類不足・記載漏れを防ぐための確認観点
- 対象期間の明細に欠落月がないか(通帳の記帳漏れやページの抜けがないか)
- 解約済み口座や休眠口座など、依頼者が申告を失念しやすい口座がないか
- 家族名義の口座であっても、実質的に依頼者が管理している口座がないか
- 現金での大口出金がある場合、その後の使途について依頼者の説明が得られているか
これらの観点を早い段階でリスト化し、依頼者との打ち合わせの際に一つずつ確認していくことで、資料提出の段階になってからの手戻りを減らすことができます。資料が整った時点で改めて全体を見直し、不自然な資金の動きが残っていないかを確認しておくことも、手続きを円滑に進めるうえで有用と考えられます。
まとめ
銀行口座の入出金確認は、資産状況や資金の流れを客観的に裏付け、破産手続きが適正に進められるようにするための一般的なプロセスとして位置づけられます。同時廃止・管財事件のいずれにおいても、通帳や明細の整理はその後の手続き全体の土台となります。
実務上は、資料の不足や記載漏れが後の説明の手間を増やすことにつながりやすいため、早めの資料整理と依頼者への丁寧な説明が円滑な手続き進行につながります。
入出金の内容によっては個別の事情を踏まえた検討が必要になる場合もあり、事案ごとの対応については弁護士間での情報共有や専門的な検討が有用と考えられます。具体的な進め方に迷う場面があれば、弁護士法人ネクスパート法律事務所へご相談いただくことも一つの選択肢です。
ネクスパート法律事務所 代表弁護士
一般社団法人イノベーション法務支援機構 代表理事
銀行口座の入出金確認は、自己破産手続きにおいて見落としが許されない工程です。管財人や裁判所からの指摘につながりやすい部分でもあり、担当者への負担が集中しがちな業務のひとつです。
「ぱらりこさん」は、こうした確認・整理作業の補助にも活用できます。膞大な明細データの整形や記録作業をAIでサポートすることで、担当者が本来の「判断業務」に集中できる環境を整える——それが私たちの目指す実務改善の姿です。