自己破産の申立てでは、預貯金や不動産、保険などを漏れなく記載した財産目録の作成が欠かせませんが、資料の収集や転記、記載内容の整合性チェックには相応の手間がかかり、弁護士やパラリーガルの業務時間を圧迫しがちです。近年はOCRやAIを活用して書類作成を支援するサービスも登場しており、こうした業務にどこまで活用できるのか関心を持つ方も増えています。この記事では、財産目録の基本的な位置づけから、AI・OCRによる作成支援の仕組み、業務支援ツールの活用例、導入にあたって確認しておきたい注意点までを解説します。
財産目録とは何か|自己破産手続における役割
財産目録とは、自己破産を申し立てる人が保有している財産の種類と評価額を一覧化した書類のことです。自己破産手続では、申立人に返済不能な状態にあることが認められると同時に、その時点で保有している財産の状況を裁判所に正確に開示することが求められます。財産目録は、この財産状況を裁判所や破産管財人が把握するための基礎資料として位置づけられており、同時廃止・管財事件のいずれの手続を選択するかを判断する材料の一つにもなります。
財産目録に記載が求められる主な項目としては、預貯金(金融機関名・支店・残高)、現金、不動産(土地・建物の所在や評価額)、自動車やバイクなどの車両、生命保険・損害保険の解約返戻金相当額、退職金の見込額、有価証券、貸付金や売掛金などの債権、家財道具のうち一定額以上の価値があるものなどが挙げられます。これらは申立人の生活状況や職業によって該当項目が変わるため、資料収集の段階で通帳の写しや保険証券、車検証、不動産の登記事項証明書といった裏付け資料を突き合わせながら記載していく作業が必要になります。
財産目録は単独で完結する書類ではなく、家計収支表や陳述書といった申立関連書類と密接に関連しています。こうした関連書類との整合性を保ちながら財産目録を作成する点が、実務上の負担につながりやすい部分でもあります。
財産目録作成にかかる業務負担の実情
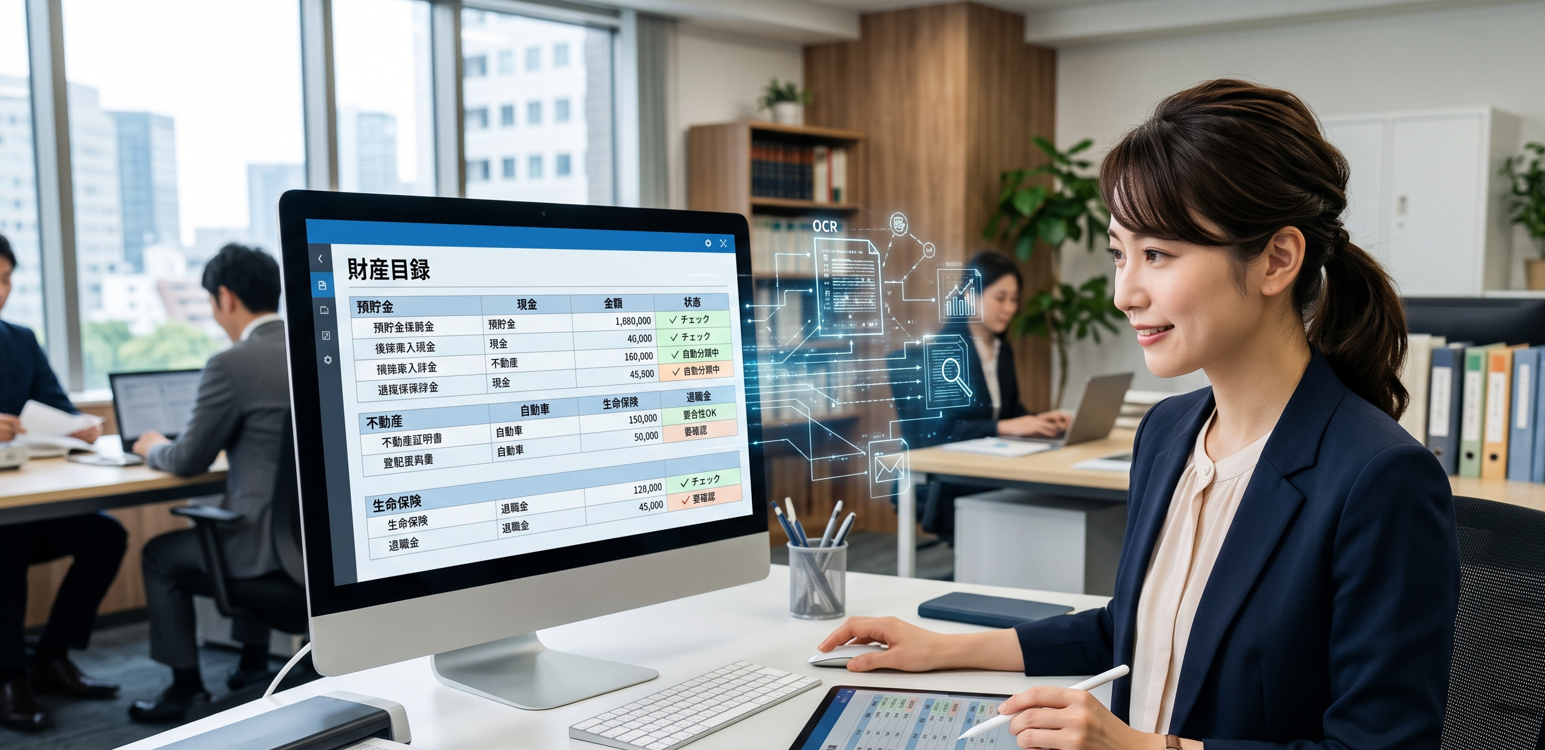
財産目録の作成は、依頼者から預かった通帳の写しや保険証券、車検証、不動産の登記事項証明書といった資料を一件ずつ確認しながら、必要な項目を転記していく作業の積み重ねで成り立っています。資料が揃っている案件であれば比較的スムーズに進むこともありますが、依頼者の記憶があいまいで資料の提出が段階的になる場合や、口座数・保険契約数が多い場合には、確認と修正のやり取りが何度も発生し、担当者の作業時間が想定以上に膨らむことも少なくありません。
また、財産目録は家計収支表や陳述書などほかの申立書類と記載内容の整合性が求められるため、一つの書類を修正すると関連する書類も見直す必要が生じます。この突き合わせ作業は単純な転記ミスの発見にとどまらず、依頼者への追加確認が必要になる場面もあり、書類の完成までに複数回のやり取りを要することが珍しくありません。
こうした資料整理や転記、確認作業は、パラリーガルが担うことの多い業務ですが、案件数が増えるほど一件あたりにかけられる時間は限られてきます。定型的な転記・照合作業をどのように効率化できるかという関心が生まれる背景には、こうした実情があります。
AIを活用した財産目録作成支援の仕組み
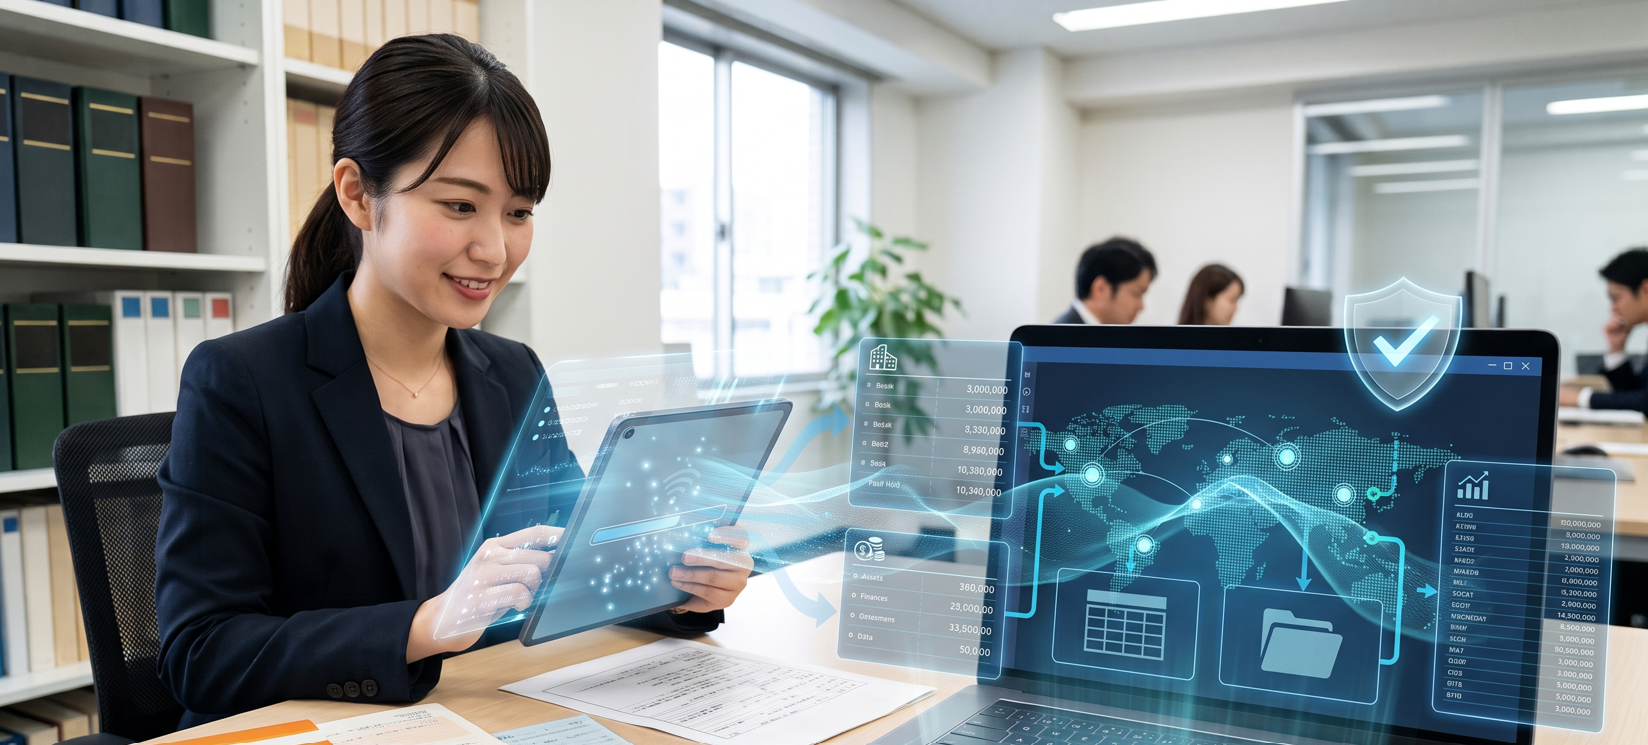
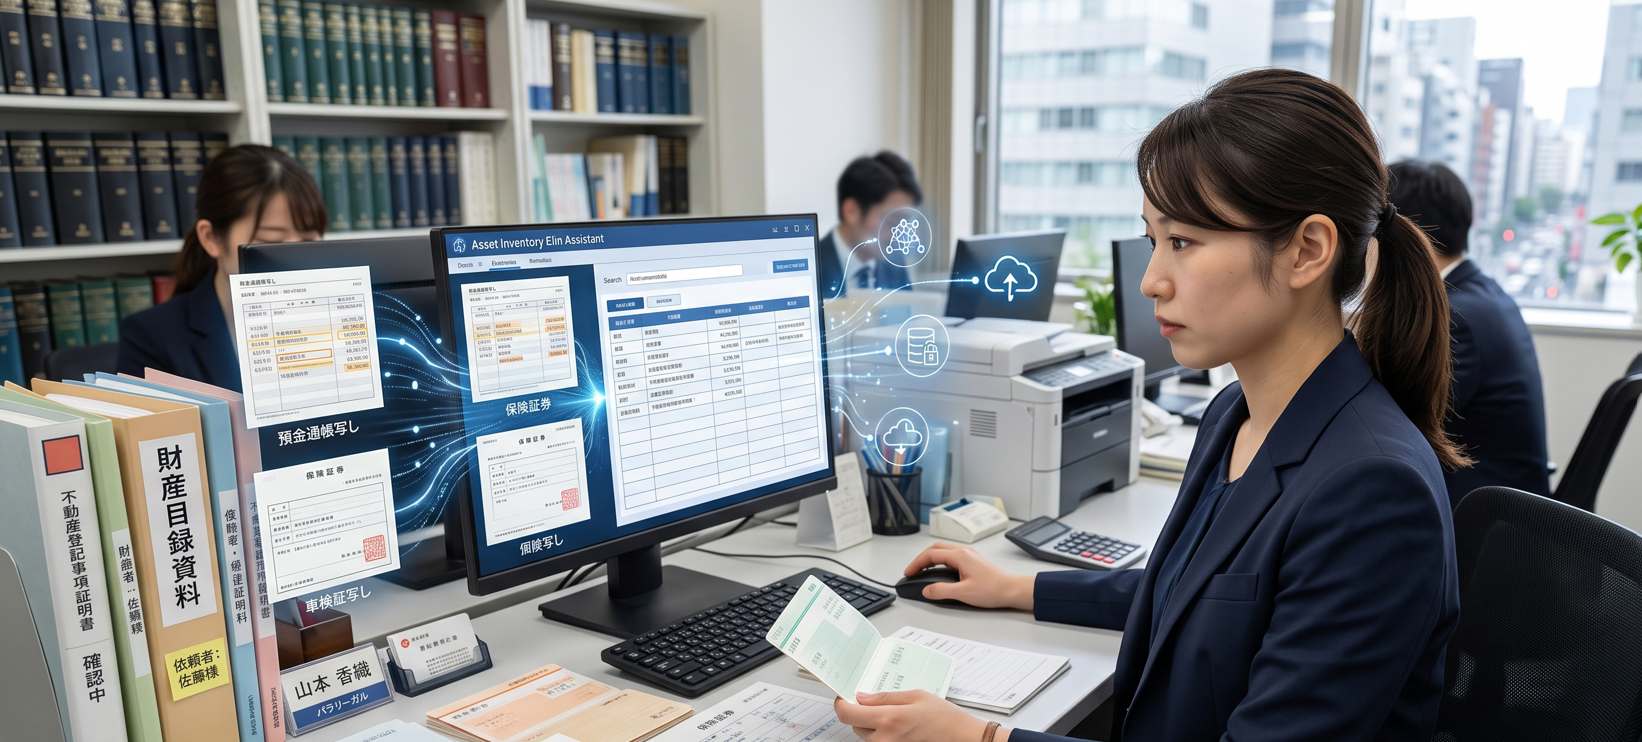
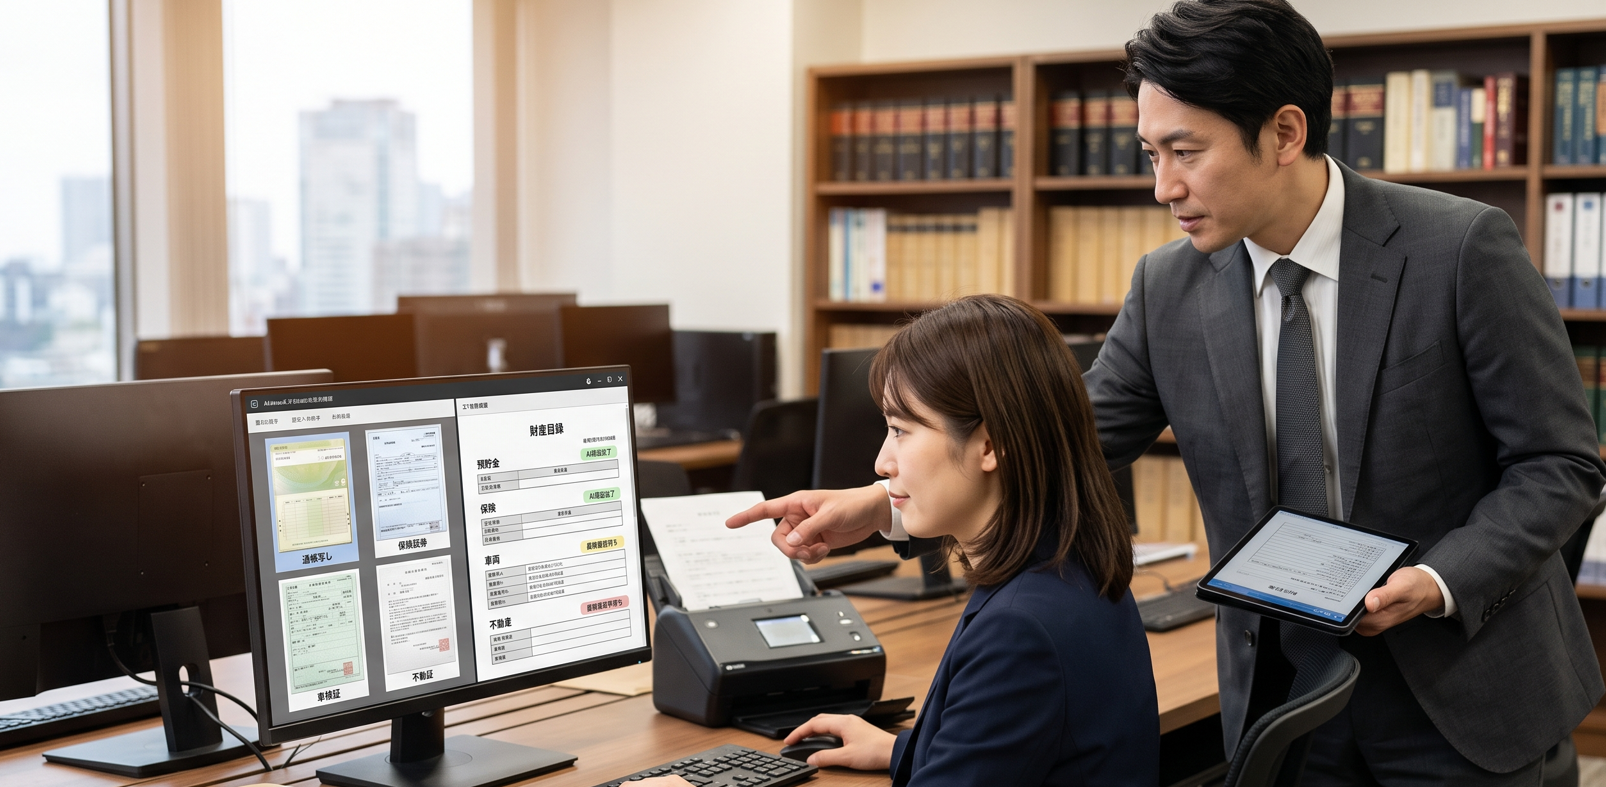
OCR(光学文字認識)は、預金通帳のコピーや保険証券、車検証、不動産登記事項証明書といった紙資料をスキャンまたは撮影し、そこに印字・記載された文字情報をテキストデータとして抽出する技術です。近年はAIによる文字認識精度が向上し、手書き文字や表形式の資料についても、一定程度読み取りが可能になってきています。読み取られたデータは、あらかじめ設定された財産目録のフォーマットに沿って項目ごとに自動的に振り分けられ、預貯金残高や車両の年式、保険の解約返戻金額といった情報が転記された状態でひな形に反映される仕組みが一般的です。
弁護士向けの業務支援サービスの中には、こうしたOCR・AI機能を組み込み、財産目録や家計収支表、陳述書といった申立書類一式を半自動的に生成する機能を提供しているものがあります。あわせて、債権者一覧や相関関係を図示する機能を備えたサービスもあり、複数の債権者や担保関係が絡む案件で全体像を把握しやすくする狙いがあるとされています。これらの機能はあくまで入力・整形作業を補助する位置づけであり、最終的な記載内容の当否や法的評価は利用者側で判断することが前提となっています。
自己破産以外の分野でも、類似の考え方に基づくAI活用が進んでいます。相続手続では、戸籍謄本の記載内容をAIが読み取って相続関係説明図を自動生成するサービスが利用され始めており、債務整理の分野でも、取引履歴を取り込んで引き直し計算や過払い金の有無を試算する機能が提供されている例があります。
AI導入時に確認しておきたいポイント
AIやOCRによる書類作成支援は業務効率化に資する可能性がありますが、出力された内容をそのまま申立書類として利用することは避け、必ず人の目による最終確認を経る運用が前提となります。OCRによる読み取りは資料の印字状態や手書き文字の癖によって誤認識が生じることがあり、金額の桁や口座番号、不動産の地番といった細部の誤りは財産目録の正確性に直結します。
また、財産目録の作成には預貯金通帳や保険証券、不動産登記事項証明書など、依頼者の資産状況に関する機微な情報を扱うことになります。クラウド型のAIツールを利用する場合は、データの保存場所や暗号化の有無、アクセス権限の管理方法、ツール提供事業者との契約における秘密保持の取り扱いなどを事前に確認しておくことが重要です。弁護士には職務上の守秘義務があり、外部サービスに情報を預ける以上、提供事業者側のセキュリティ体制や利用規約の内容についても把握しておく必要があります。
さらに、AIツールを実務に組み込む際には、既存の事務フローとどの程度整合するかも確認しておきたい点です。裁判所ごとに定められた書式や運用の違いに対応できるか、他の書類作成ソフトや事務所内の管理システムとデータを連携できるかといった点は、実際の業務負担軽減につながるかどうかを左右します。導入前に試用期間を設けたり、一部の案件から段階的に取り入れたりするなど、無理のない形で運用に組み込んでいく姿勢が求められます。
まとめ
AIやOCRによる財産目録作成支援は、資料の読み取りや転記といった定型作業を効率化し、弁護士やパラリーガルがより専門的な確認・判断業務に注力するための一つの選択肢として位置づけられます。ただし最終的な記載内容の正確性や整合性の確認は人の手による作業が前提であり、AIはあくまで補助的なツールにとどまります。
また、自己破産手続に関する制度や運用、書式は法改正や各裁判所の運用変更により変わり得るため、ツールの活用にあたっては常に最新の情報を確認する姿勢が求められます。
AIツールの具体的な導入方法や、自己破産手続における財産目録作成の進め方について詳しく知りたい場合は、弁護士法人ネクスパート法律事務所などの専門家に相談し、業務の実情に合った活用方法を検討してみるとよいでしょう。
ネクスパート法律事務所 代表弁護士
一般社団法人イノベーション法務支援機構 代表理事
財産目録は、自己破産手続きの根幹をなす書類のひとつです。記載漏れや誤りは後の手続きに深刻な影響を及ぼすことがあり、一方で依頼者情報を整理して書式に落とし込む作業は非常に時間のかかるものでもあります。
「ぱらりこさん」では、依頼者情報をもとに財産目録のドラフト生成を支援します。情報の整理・転記作業をAIが担うことで、弁護士やパラリーガルは内容の確認・精査という本質的な業務に集中できます。正確さと効率を両立するための仕組みとして活用いただければ幸いです。